RSO・AB 1482まで考えた収益性の見方【2026年版】
南カリフォルニアでアパートや賃貸住宅などの投資物件を探していると、「Cap Rate 3.5%」「Cap Rate 5.0%」といった数字を目にすることが多いと思います。投資物件を検討するとき、まずCap Rateを見るという方も多いでしょう。もちろんCap Rateは、物件の収益性を比較するうえで非常に重要な指標です。しかし、Los AngelesやOrange Countyで投資物件を購入する場合、現在表示されているCap Rateだけを見て「高いから良い物件」「低いから悪い物件」と判断するのは十分ではないかもしれません。なぜなら、投資物件の収益性を考えるには現在の数字だけではなく、以下の数字を総合的に考える必要があるからです。
- 現在の家賃(Current Rent)
- 周辺の市場家賃(Market Rent)
- 現在家賃と市場家賃の差(Rent Gap)
- 今後、法律上どこまで家賃を上げられるのか
- 今後、維持費がどの程度増えるのか
- RSOやAB 1482などのRent Controlが適用されるのか
- 3年後、5年後にNOIがどこまで成長する可能性があるのか
今回は、南カリフォルニアで投資用不動産を購入する際に知っておきたい、Cap Rateの基本から、RSO、AB 1482、Los Angeles County独自のRent Stabilizationまでを、投資家の視点から整理します。
Cap Rateとは?日本の「表面利回り」「実質利回り」と何が違う?
日本の不動産投資では、「表面利回り」と「実質利回り」という言葉がよく使われます。表面利回りは、一般的に年間家賃収入を物件価格で割ったシンプルな指標です。例えば、
年間家賃収入:$90,000
物件価格 :$1,500,000
$90,000 ÷ $1,500,000 = 6.0%
です。しかし、この計算ではProperty Tax、Insurance、Repairs、Management Feeなどの運営費用が考慮されていません。一方、アメリカの投資用不動産で頻繁に使われるCap Rate(Capitalization Rate/還元利回り)は、年間家賃収入そのものではなく、運営経費を差し引いたNOI(Net Operating Income/営業純利益)を使用します。計算式は、Cap Rate = NOI ÷ Property Value または Purchase Price × 100です。
では、Cap Rateは日本の「実質利回り」と同じ?
日本の「実質利回り」は、経費や購入諸費用をどこまで含めるかによって計算方法が異なる場合があります。一方、米国のCap RateではNOIという比較的明確な概念を使用し、原則としてMortgageの元利返済などのFinancing Costは含めません。
例えば、
年間収入:$100,000
Vacancy等:$5,000
Operating Expenses:$35,000
なら、NOI = $60,000
です。物件価格が$1,500,000なら、Cap Rate = $60,000 ÷ $1,500,000 = 4.0%となります。
仮に購入者がMortgageを利用していて年間Debt Serviceが$40,000あったとしても、Cap Rateそのものは4.0%のままです。これはCap Rateが、投資家個人のローン条件ではなく、物件そのものの収益力を比較するための指標だからです。自己資金に対して実際にどの程度のCash Returnが得られるかを見る場合は、Cap Rateとは別にCash-on-Cash Returnなどを使用します。
| 日本の表面利回り | 日本の実質利回り | 米国のCap Rate | |
| 基本計算 | 年間家賃収入 ÷ 物件価格 | (年間収入-経費)÷ 物件価格 | NOI ÷ Purchase Price(物件購入価格) |
| 固定資産税 | 控除しない | 通常控除 | 控除 |
| 保険 | 控除しない | 通常控除 | 控除 |
| 修繕・維持管理 | 控除しない | 通常控除 | 控除 |
| Property Management | 控除しない | 通常控除 | 控除 |
| Owner-paid Utilities | 控除しない | ケースによる | 控除 |
| Vacancy | 控除しない | 計算方法による | 通常、収入側で考慮 |
| Mortgage元利返済 | 控除しない | 定義によって異なる | 控除しない |
| 所得税 | 控除しない | 定義による | 控除しない |
| 減価償却 | 控除しない | 定義による | 控除しない |
Cap Rateは高いほど良いのでしょうか?
確かに当たってはいますが、この数字だけで判断するのは、少し早いかもしれません。
例えば、
物件A:Cap Rate 5.5%
物件B:Cap Rate 3.0%
という2つの物件があれば、数字だけを見ると物件Aの方が魅力的に見えます。しかし、Cap Rateが高い背景には、
- エリアの賃貸需要
- 治安
- 建物の築年数や状態
- Deferred Maintenance(先送りされている修繕)
- Vacancy Risk
- Tenantの状況
- 将来の資産価値
など、さまざまなリスクが反映されている可能性があります。逆に、人気が高く土地供給の限られたエリアでは物件価格が高くなり、結果としてGoing-in Cap Rate(購入時点のCap Rate)が低くなることもあります。したがって重要なのは、「Cap Rateはいくらか?」だけではなく、「なぜ、この物件はこのCap Rateなのか?」まで考えることです。
Listingに書かれているCap Rateは、そのまま信用してよい?
ここは投資物件を見る際に、ぜひ確認したいポイントです。ListingやOffering MemorandumにCap Rateが記載されている場合、その数字が、Current / Actualなのか、Pro Formaなのかを確認する必要があります。Pro Formaでは、現在Tenantが実際に支払っている家賃ではなく、将来的にMarket Rentまで上昇したことを前提として収入が計算されている場合があります。例えば、現在のRent Rollから計算するとCap Rateが3.2%なのに、Market Rentを使ったPro Formaでは4.5%になっている、といったケースです。しかし、Current RentがMarket Rentより低いからといって、購入直後にMarket Rentまで引き上げられるとは限りません。
RSOやAB 1482などのRent Controlが適用される場合、そのRent Gapを埋めるまでに何年もかかる可能性があります。そのため、投資物件を見る際には、Listingに表示されたCap Rateだけでなく、Current Rent RollからActual NOIを確認し、「現在の収益」と「将来想定される収益」を分けて考えることが重要です。
【補足BOX:Investment Analysis Tip】
Pro Formaの数字より「何年で実現できるか」を見るMarket Rentを使ったPro Formaは、その物件のPotentialを理解するうえでは有用です。しかし、投資判断では、「そのNOIを実現できるか?」だけでなく、「何年かければ実現できるのか?」まで考える必要があります。将来の収益を現在と同じ価値で考えないことが、投資分析では重要です。
購入時のCap Rateが2.8%なら、投資対象にならない?
例えば、次の物件があったとします。
Purchase Price:$1,500,000
Current NOI:$42,000
購入時のCap Rateは、
$42,000 ÷ $1,500,000 = 2.8%
です。2.8%だけを見ると、「利回りが低すぎる」と判断するかもしれません。しかし、ここで確認したいのが、Current RentとMarket Rentとの差です。仮に現在の家賃が周辺のMarket Rentよりかなり低ければ、その差を将来的に縮めることでRental Incomeが増え、NOIが改善する可能性があります。例えば、Rent Increaseだけでなく運営経費の増加も考慮した結果、5年後のNOIが$55,000になったとします。当初購入価格$1,500,000に対する収益率は、$55,000 ÷ $1,500,000 ≒ 3.67%となります。つまり、購入時2.8%だった物件でも、保有期間中のNOI成長によって収益力が変わる可能性があります。ただし、この3.67%は厳密には「5年後の市場価値に対するCap Rate」ではありません。当初取得価格に対する収益率なので、Yield on Original Cost(当初取得価格ベースの利回り)として考える方が適切です。
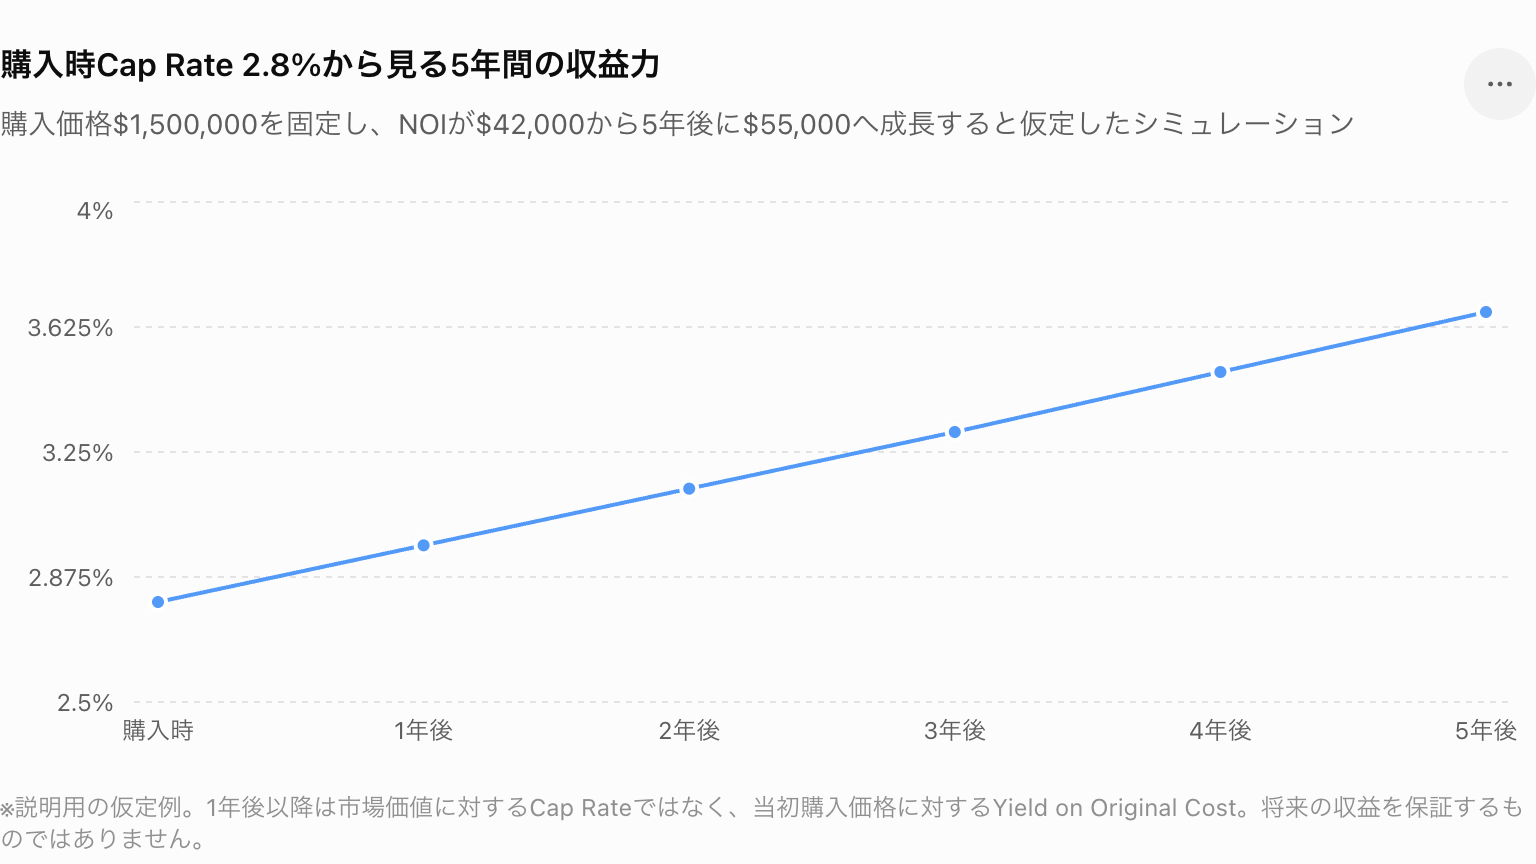
購入時Cap Rate 2.8%でも、5年後の収益力は変わる可能性がある
Purchase Price:$1,500,000
Current NOI:$42,000
Going-in Cap Rate:2.8%
↓
Legal Rent Growth+ Tenant Turnover+ Expense Management- Insurance / Repairs / Property Tax等の増加
↓
5-Year NOI:$55,000(仮定)
↓
Yield on Original Cost:約3.67%
※上記は考え方を説明するための仮定例であり、将来の収益を予測・保証するものではありません。
「Market Rentより20%安い」は、本当に20%のUpside?
ここは、投資物件を分析するときに特に注意したいところです。Current RentがMarket Rentより20%低いと、「20%のRent Upsideがある」と考えたくなります。しかし、投資判断で本当に重要なのは、20%の差があることそのものではありません。その20%を合法的かつ現実的に何年で縮められるのかです。同じ20% Below Marketの物件でも、適用されるRent Controlが異なれば、Market Rentへ近づくまでの期間は大きく変わります。さらに、その間にもMarket Rent自体は変化し、Insurance、Repairs、UtilitiesなどのOperating Expensesも上昇します。したがって私は、Rent Upsideを見るときには、
Rent Gap × Legal Rent Growth × Expense Growth × Time
の4つをセットで考えることが重要だと考えています。
Current Rentが安ければ、Market Rentまで自由に上げられる?
いいえ。ここが南カリフォルニアの投資物件で特に注意すべきポイントです。California州、特にLos Angeles周辺では、物件の所在地、築年、物件タイプ、所有形態などによって、家賃値上げに複数の規制が存在します。代表的なものが、RSO(Rent Stabilization Ordinance)と、AB 1482(Tenant Protection Act)です。さらにLos Angeles County内でも、どのCityにも属さないUnincorporated AreaにはCounty独自のRSTPO(Rent Stabilization and Tenant Protections Ordinance)があります。つまり、将来のNOIを予測するには、「Market Rentはいくらか?」と同時に、「法律上、年間どこまで家賃を上げられるのか?」を確認する必要があります。
RSO(Rent Stabilization Ordinance)とは?
RSOとは、地方自治体が独自に定めるRent Stabilization制度です。California州全体で同じRSOが適用されるわけではなく、Cityによって、
・RSOの有無
・対象物件
・年間Rent Increaseの上限
・Just Cause EvictionなどのTenant Protection
が異なります。例えばCity of Los Angelesには独自のRSOがあります。Los Angeles Housing Department(LAHD)によると、Los Angeles市のRSO対象物件について、2026年7月1日から2027年6月30日までのAnnual Allowable Rent Increaseは3%です。
外部リンク:Los Angeles Housing Department / Allowable Rent Increase
ここで重要なのは、Los Angeles Countyにある物件 = City of Los AngelesのRSO対象ではないことです。Los Angeles CountyにはCity of Los Angelesのほか、Torrance、Beverly Hills、Santa Monica、West Hollywood、Culver Cityなど、多数のCityがあります。さらに、どのCityにも属さない地域もあります。そのため、投資物件を分析するときには、まず物件のJurisdiction(行政管轄)を確認することが重要です。
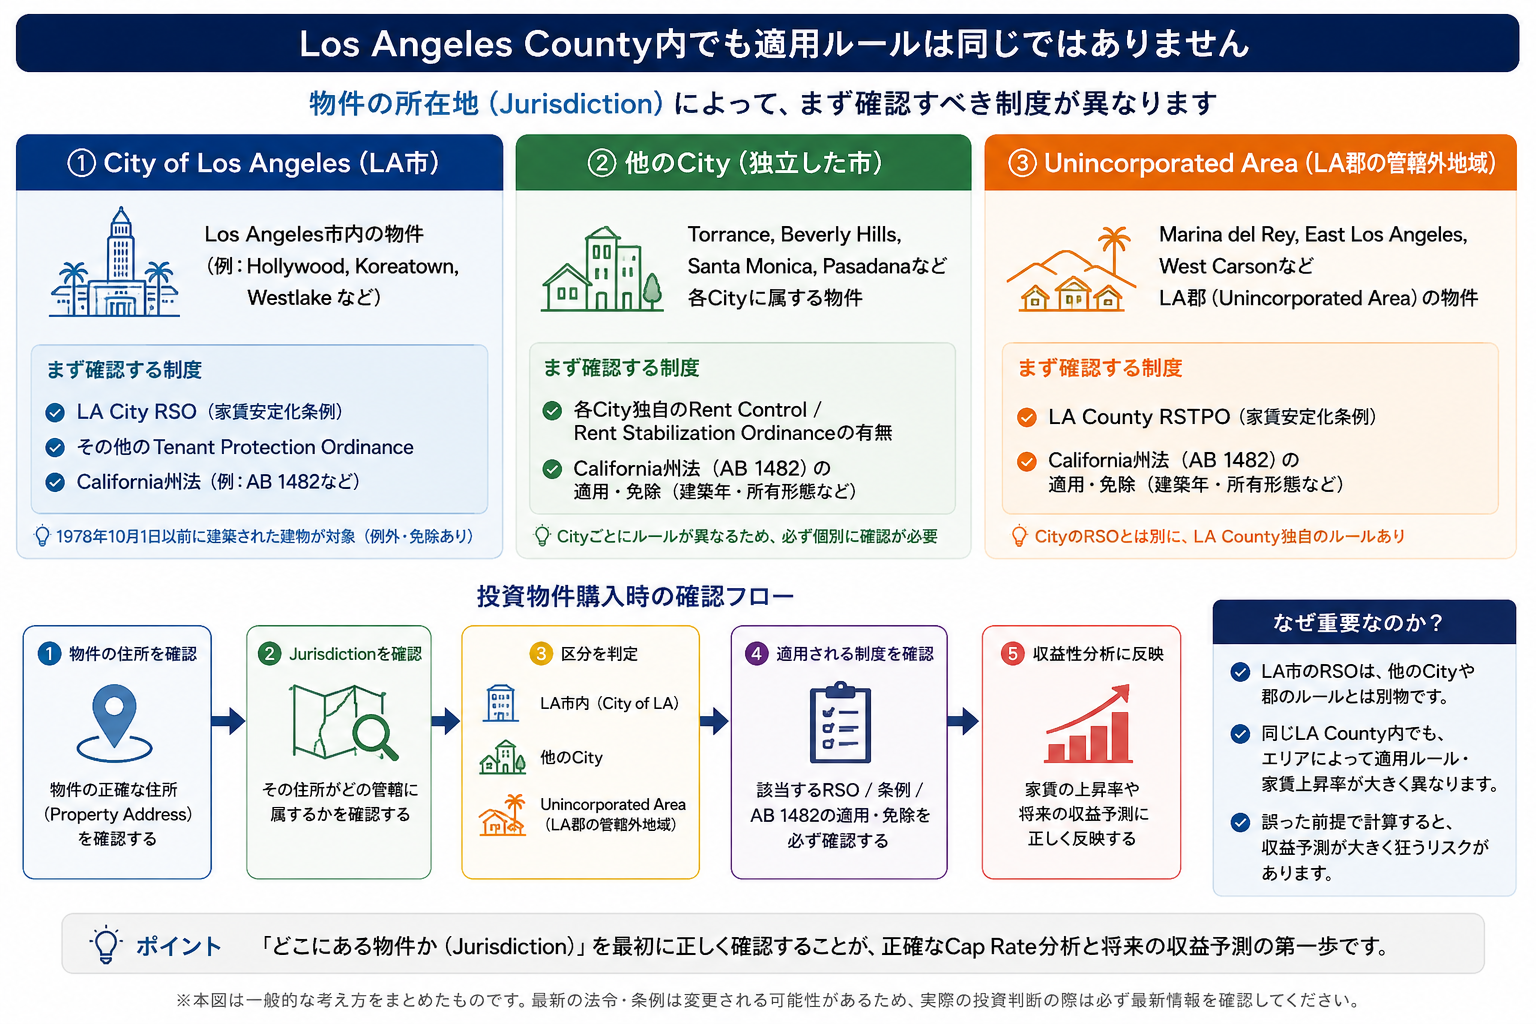
【補足BOX:Investment Analysis Tip】
郵便住所だけでRent Controlを判断しない。住所に「Los Angeles, CA」と書かれていても、それだけでCity of Los Angelesの条例が適用されると判断することはできません。
投資物件購入時は、
Property Address
→ Jurisdiction
→ City / County Ordinance
→ AB 1482
→ Rent Increase Limit
という順番で確認するのが基本です。
RSOがないCityなら、家賃規制はない?
いいえ。City独自のRSOがないからといって、家賃を自由に上げられるとは限りません。California州には、州レベルのTenant Protection法であるAB 1482があるからです。
AB 1482とは?
AB 1482(Tenant Protection Act)は、California州の対象賃貸住宅について、Rent Increaseの上限とJust Cause Evictionなどを規定する州法です。Rent Increaseについては、原則として12か月間で、5% + Cost of Livingまたは10%のいずれか低い方が上限です。Los Angeles CountyおよびOrange Countyでは、2026年8月1日から2027年7月31日までのAB 1482上限は8.7%です。
外部リンク:California Department of Justice / Limits on Rent Increases
CPIとは?
Cost of Livingの算定で重要になるのがCPIです。CPI(Consumer Price Index/消費者物価指数)は、米国労働省のBureau of Labor Statistics(BLS)が公表する、物価の変化を示す公的な経済指標です。2026年4月のLos Angeles–Long Beach–Anaheim CPI-Uは前年同月比3.7%でした。そのため、5% + 3.7% = 8.7%となります。なお、AB 1482の上限計算では毎月発表される最新CPIをその都度使用するわけではなく、原則として法律で定められた基準時点のCPIが使用されます。
外部リンク:U.S. Bureau of Labor Statistics / Consumer Price Index
AB 1482はすべての賃貸住宅に適用される?
いいえ。AB 1482には適用条件と免除があります。例えば、原則として築15年以内の比較的新しい住宅はRent Capの対象外です。この15年という基準は毎年移動するため、いわゆるRolling Exemptionとして考える必要があります。また、一定の要件を満たすSingle-Family HomeやCondominiumなどにも免除があります。そのため、このCityにはRSOがないから8.7%まで上げられる」と単純に判断するのではなく、その物件自体がAB 1482の対象なのか、免除なのかを確認する必要があります
Los Angeles CountyのUnincorporated Areaとは?
Los Angeles Countyには、どのCityにも属さず、Los Angeles Countyが直接行政を管轄している地域があります。これを、Unincorporated Los Angeles County(LA County未編入地域)と呼びます。「Countyに属していない」という意味ではありません。正確には、Los Angeles Countyの中にはあるが、どのCityにも属していない地域です。代表的な例としてMarina del ReyやEast Los Angelesなどがあります。
Unincorporated AreaにはCounty独自のRent Stabilizationがある
Los Angeles Countyには、対象となるRental Propertyについて、Rent Stabilization and Tenant Protections Ordinance(RSTPO)があります。2026年7月1日から2027年6月30日までのFully Covered Unitの年間Rent Increase上限は、
- General Units:1.919%
- 一定条件を満たすSmall Property Landlords:2.919%
- Luxury Units:3.919%
です。Small Property Landlordの追加枠を利用するためには、CountyへのSelf-Certificationなど所定の要件があります。
外部リンク:Los Angeles County DCBA / Rent Stabilization Program
| 物件所在地 | 行政管轄 | 投資物件購入時にまず確認する制度 |
| City of Los Angeles | ロサンゼルス市 | LA City RSO + その他Tenant Protection + 州法 |
| Torrance / Beverly Hillsなど | それぞれ独立したCity | 各City独自条例の有無 + AB 1482の適用・免除 |
| Marina del Rey / East Los Angelesなど | LA County(Unincorporated Area) | LA County RSTPO + AB 1482の適用・免除 |
※物件の築年、物件種類、所有形態、Tenantの状況等により適用・免除が異なります。
Cap Rate 5%でも安心できない?Buyer側でExpenseを組み直す
ここはCap Rateを見る際のもう一つの重要なポイントです。Listing上でCap Rateが5%以上あるからといって、その数字をそのまま購入後の収益として考えるのは危険です。SellerやBrokerが提示しているOperating Expensesについて、
・InsuranceがSellerの現在契約している低いPremiumのままではないか
・Repairs & Maintenanceが実態より低くないか
・Vacancy Allowanceが十分に計上されているか
・Property Management Feeが入っているか
・Owner-paid Utilitiesが正しく反映されているか
・購入後のProperty Taxが適切に想定されているか
などを確認します。特にCaliforniaでは、売買によってProperty Taxの課税ベースが見直されるため、Sellerが現在支払っているProperty TaxをそのままBuyerの将来Expenseとして使用すると、購入後のNOIを過大評価する可能性があります。そのため、投資物件を分析するときには、Listing上のCap Rateだけではなく、Buyer側の前提でOperating Expensesを組み直したAdjusted NOI / Adjusted Cap Rateを見ることが重要です。
【補足BOX:Investment Analysis Tip】
SellerのCap Rateではなく「自分が買った後のCap Rate」を見ることです。Listing上のCap Rateは、あくまでSeller側が提示した前提条件で計算された数字です。投資判断では、
- BuyerのProperty Tax
- BuyerのInsurance
- 現実的なMaintenance
- Vacancy
- Management Cost
などを入れ直し、購入後に実際に想定されるNOIを確認することが重要です。
投資物件購入時に、Cap Rate以外に何を確認する?
南カリフォルニアの投資物件を分析する際には、少なくとも次の項目を確認したいところです。
- Purchase Price
- Current Rental Income
- Current NOI
- Going-in Cap Rate
- Current RentとMarket Rentとの差
- Listingの数字がActualかPro Formaか
- 物件所在地のJurisdiction
- RSO・AB 1482・County Ordinance等の適用可能性
- 法律上可能なRent Increase
- Tenant Turnover / Vacancy
- Property Tax・Insurance・Repairs・Utilities等のExpense
- 3-Year / 5-Year Projected NOI
- Yield on Original Cost
つまり、「現在何%で回っているか」だけではなく、「この物件を5年間保有した場合、合法的かつ現実的にNOIをどこまで成長させられる可能性があるのか」まで考える必要があります。
まとめ|Cap Rateは投資判断の「答え」ではなく「入口」
南カリフォルニアで賃貸不動産を購入する際には、以下順番で考えることが重要です。
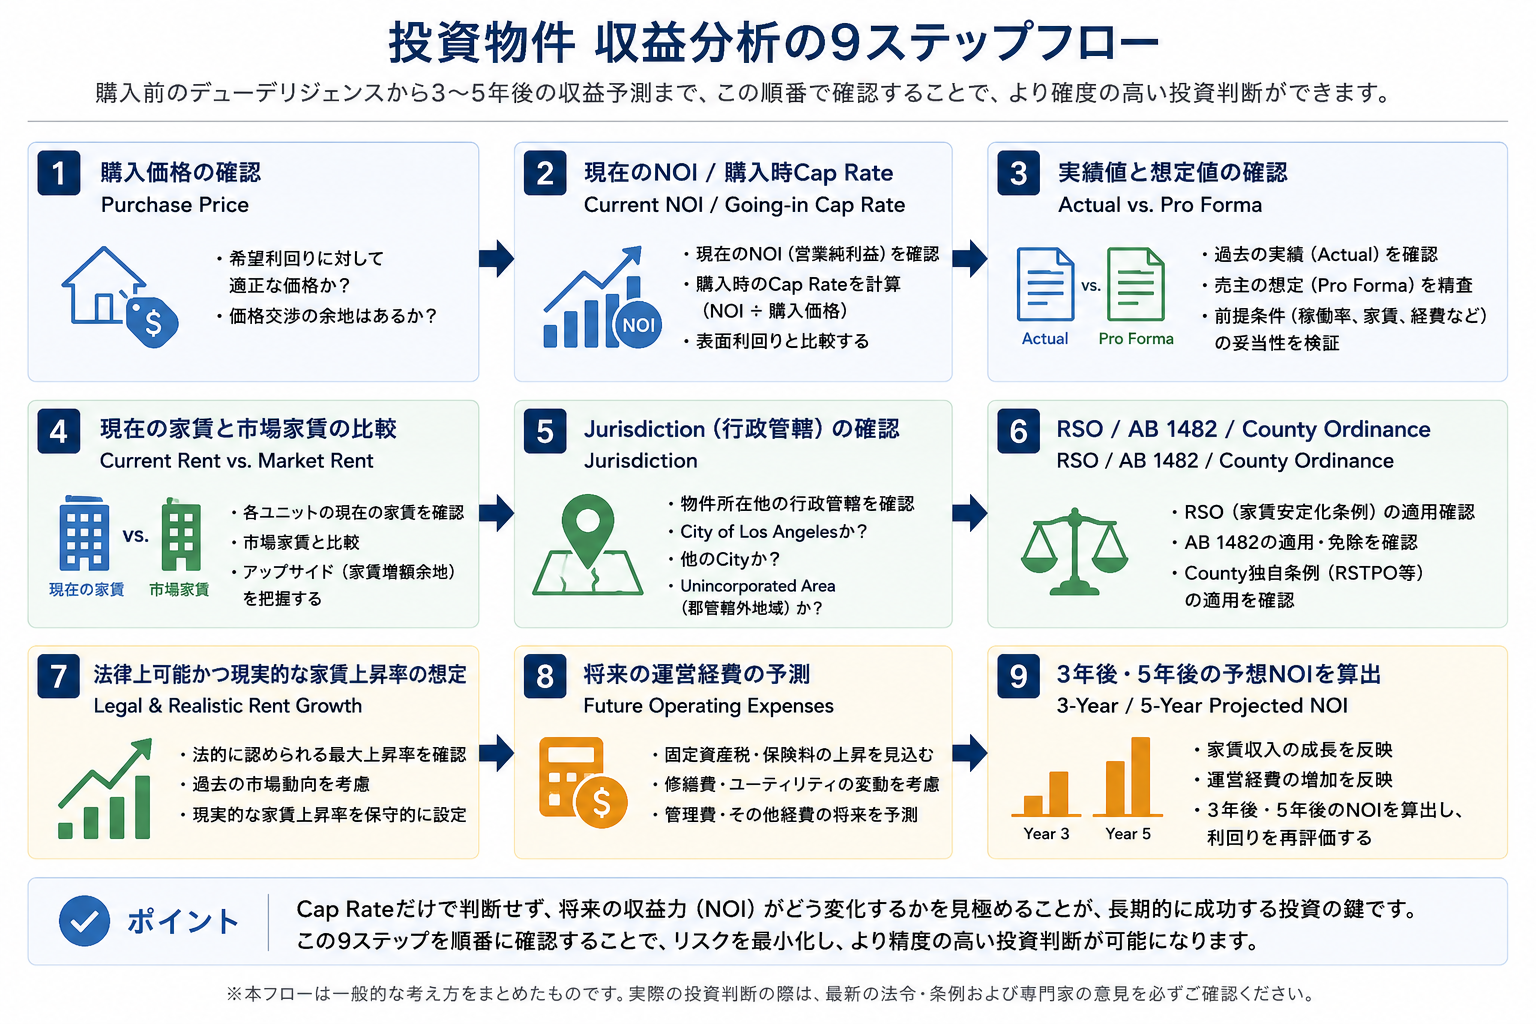
特にLos Angeles周辺では、City独自のRSO、California州のAB 1482、Los Angeles CountyのRSTPOなどが存在するため、「現在の家賃が安いから、購入後にMarket Rentまで上げればよい」という単純な収益予測はできません。一方で、Going-in Cap Rateが低いという理由だけで、その物件の投資価値がないとも限りません。重要なのは、現在のCap Rateがいくらなのか。そして、Rent Controlと将来のExpensesを考慮したうえで、3年後・5年後のNOIをどこまで成長させられる可能性があるのか。この両方を見ることです。Cap Rateは、投資判断の「答え」ではありません。より深い投資分析を始めるための入口と考えるのがよいでしょう。
2026年版 南カリフォルニア Rent Control / RSO / AB 1482 ガイド
今回の記事では、投資判断という観点からRSO・AB 1482・Los Angeles County RSTPOの概要をご紹介しました。Person Realtyでは、南カリフォルニアで投資用不動産をご検討されている方向けに、より詳細に説明した「2026年版 南カリフォルニア Rent Control / RSO / AB 1482 ガイド」をご用意しています。資料では、
・RSOとは何か
・主要CityのRent Stabilization
・RSOがないCityでは何を確認するのか
・AB 1482の仕組み
・AB 1482の主な適用条件・免除条件
・CPIとRent Increase Capの関係
・Los Angeles CountyのUnincorporated Areaとは何か
・LA County RSTPO
・2026年現在の具体的なRent Increase上限
・投資物件購入前の確認フロー
などを図表で整理しています。資料をご希望の方は、Person Realtyまで「RSO資料希望」と[email protected]までご連絡ください。また、現在南カリフォルニアで具体的な投資物件をご検討されている場合は、物件価格、Rent Roll、Operating Expenses、Rent Controlの適用可能性などを確認しながら、Going-in Cap Rateだけでは見えない中長期的な収益性についてもご相談いただけます。
パーソン不動産 トーランス本社(DRE#00966034)
セールスエージェント 尾崎 誠
【参考・一次情報】
- Los Angeles Housing Department(LAHD)
- Allowable Rent Increase / Rent Stabilization Ordinance
- California Department of Justice – Office of the Attorney General
- Limits on Rent Increases
- Los Angeles County Department of Consumer and Business Affairs(DCBA)
- Rent Stabilization Program
- U.S. Bureau of Labor Statistics(BLS)
- Consumer Price Index
【免責事項】本記事は2026年8月時点で公表されている情報を基に、一般的な情報提供を目的として作成しています。Rent Control、Tenant Protection、Rent Increaseその他の法令・条例の適用関係は、物件所在地、築年、物件種類、所有形態、Tenantの状況その他の条件によって異なる場合があります。また、記事中の投資シミュレーションは考え方を説明するための仮定例であり、将来の収益・資産価値等を保証するものではありません。本記事は法律、税務、投資その他の専門的助言を提供するものではありません。実際の不動産購入、賃料改定、契約、Evictionその他の判断については、最新の法令・行政機関の情報をご確認のうえ、必要に応じて弁護士、CPAその他の専門家にご相談ください。